הבנת מושגי יסוד כלכליים
חינוך פיננסי לבני נוער מתחיל בהבנת מושגי יסוד כמו כסף, חיסכון, השקעה והוצאות. מומחים מדגישים את החשיבות של הכרת הערך של כסף, כיצד הוא עובד וכיצד ניתן לנהל אותו בצורה נכונה. הכרת מושגים בסיסיים תסייע לבני הנוער לקבל החלטות מושכלות בעתיד.
הקניית הרגלי חיסכון
אחד הצעדים החשובים בחינוך פיננסי הוא הקניית הרגלי חיסכון. מומחים ממליצים על פתיחת חשבון חיסכון לבני נוער, מה שיאפשר להם להתחיל לחסוך כספים מגיל צעיר. חשוב להנחות אותם כיצד לקבוע מטרות חיסכון ולתכנן את הצעדים הנדרשים להשגתן. חיסכון קבוע, גם אם מדובר בסכומים קטנים, יכול להניב תוצאות משמעותיות לאורך זמן.
ניהול תקציב אישי
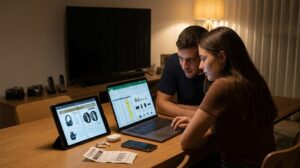
ניהול תקציב אישי הוא כלי חשוב בחינוך פיננסי. מומחים ממליצים ללמד בני נוער כיצד להכין תקציב, כולל הכנסות והוצאות. הכנת תקציב יכולה לעזור להם להבין את ההבדל בין צרכים לרצונות ולתכנן את ההוצאות בהתאם. זהו שלב קריטי בפיתוח יכולת ניהול הכסף ולקיחת אחריות אישית.
הבנת השוק וההשקעות
חלק מהחינוך הפיננסי כולל הבנת השוק והאפשרויות להשקעה. מומחים ממליצים להציג לבני הנוער את האפשרויות השונות להשקעה, כמו מניות, אג"ח ונדל"ן. חשוב להסביר את הסיכונים והסיכויים הכרוכים בהשקעות שונות, ולמעשה להקנות להם כלים להבין כיצד פועלים שוקי ההון.
שיחה על תרבות צריכה
תרבות הצריכה היא נושא מרכזי בחינוך פיננסי. מומחים מצביעים על החשיבות של שיחה פתוחה על צריכה, פרסומות והשפעתן על החלטות קנייה. בני נוער צריכים להבין את ההשפעה של קמפיינים שיווקיים ולפתח יכולת לבחון את הצרכים שלהם מול מה שמוצע בשוק. שיחה זו יכולה להוביל לבחירות צרכניות נבונות יותר בעתיד.
פיתוח חשיבה ביקורתית כלפי כסף
חשיבה ביקורתית היא מיומנות חשובה שניתן לפתח בקרב בני נוער, במיוחד כאשר מדובר בניהול כספים. כאשר בני נוער לומדים לבחון את ההחלטות הכלכליות שלהם בצורה מעמיקה יותר, הם הופכים להיות מודעים יותר להשפעות החברתיות והכלכליות של הבחירות שלהם. זה יכול לכלול הבנה של איך פרסומות משפיעות על צריכה, איך חוויות של אחרים יכולות להשפיע על דעותיהם לגבי כסף, ואילו שיקולים עשויים להוביל להחלטות מושכלות יותר.
כדי לפתח חשיבה ביקורתית, ניתן להציג בני נוער למגוון נושאים פיננסיים, כמו חובות, הלוואות וריבית. דיונים קבוצתיים, סדנאות או משחקים פיננסיים יכולים לסייע בהנעת שיחות על נושאים אלה, ולאפשר לבני נוער לבחון את העמדות והדעות שלהם. בנוסף, חשוב לעודד אותם לשאול שאלות ולחקור את המקורות של מידע פיננסי, כדי לפתח מיומנויות של עריכת מחקר.
מודעות להשפעות טכנולוגיות על ניהול כסף
בעידן הדיגיטלי, טכנולוגיה משחקת תפקיד משמעותי בניהול הכספים. אפליקציות לניהול תקציב, פלטפורמות להשקעות מקוונות וערוצי מידע פיננסי זמינים בלחיצת כפתור. בני נוער צריכים להיות מודעים לאפשרויות הללו וללמוד כיצד להשתמש בהן באופן מושכל. הכרה בטכנולוגיות הללו יכולה להניע אותם לקחת שליטה על כספם, ובכך לשפר את המודעות הפיננסית שלהם.
כמו כן, יש להדגיש את הסכנות הפוטנציאליות הקשורות לשימוש בטכנולוגיות פיננסיות. בני נוער עלולים להיתקל במלכודות כמו הונאות מקוונות או השקעות מסוכנות. בחינוך פיננסי יש לכלול גם דיון על נושאים אלו, כדי להעניק להם כלים לזהות מצבים מסוכנים ולהגיב להם בצורה נכונה.
הכנה לחיים עצמאיים
כשהבנים והבנות מתבגרים, הם נדרשים להיעשות עצמאיים יותר, ובתוך כך גם ניהול הכספים שלהם. הכנה לחיים עצמאיים כוללת הבנת העלויות של מגורים, כמו שכר דירה, חשמל, מים ומזון. בני נוער צריכים להיות מודעים לכך שהחיים עצמאים דורשים תכנון פיננסי מסודר, ולא ניתן להתבסס על הורים או דמויות סמכות אחרות לצורך זה.
בחינוך פיננסי לבני נוער יש להדגיש את החשיבות של תכנון מראש. ניתן להציע להם להכין תקציב חודשי שיכלול את כל ההוצאות הצפויות, כך שיוכלו להבין את החשיבות של תכנון כלכלי. בנוסף, יש להדריך אותם לגבי פתרונות במקרים של הוצאות בלתי צפויות, ולדון במושגים של ביטוח וחיסכון לשעת חירום.
חשיבות השיח הפתוח בנושא כסף
שיח פתוח על כסף בין בני נוער להורים או למורים יכול לשפר את ההבנה הפיננסית. כאשר נושאים כלכליים נדונים בצורה פתוחה, בני נוער מרגישים חופשיים לשאול שאלות ולבטא את החששות שלהם. זה גם מאפשר להם לקבל תשובות ממקורות אמינים, מה שמוביל להקניית ידע מדויק יותר.
כדי לקדם שיח זה, ניתן לקבוע פגישות משפחתיות שבהן נדונים נושאים כלכליים, או לערוך סדנאות בבתי ספר. יש לעודד בני נוער לשתף את הניסיון שלהם ולדון בחוויותיהם האישיות, כדי ליצור אווירה של שיתוף ודיון. הידע שנצבר בשיח כזה יכול להוות בסיס חשוב להחלטות פיננסיות בעתיד.
הקניית מיומנויות ניהול חובות
כחלק מהחינוך הפיננסי לבני נוער, ישנה חשיבות רבה להקניית מיומנויות ניהול חובות. חובות יכולים להיווצר ממגוון סיבות, החל מקניות לא מתוכננות ועד להוצאות בלתי צפויות. בני נוער רבים נתקלים לראשונה במושגי חוב כאשר הם מתחילים להשתמש בכרטיסי אשראי או במימון לרכישות גדולות. חיוני לפתח הבנה לגבי ההשפעות של חובות על מצבם הכלכלי.
חשוב להסביר לבני הנוער כיצד חובות יכולים להשפיע על התקציב האישי שלהם. כאשר יש חוב, חלק מההכנסות הולך לשלם את החוב ולא להשקעה בצרכים אחרים. יש להדגיש את החשיבות של תכנון מראש לפני לקיחת חוב, ולבחון את האפשרויות השונות כמו הלוואות, כרטיסי אשראי, או הסכמים עם ספקי שירותים.
אסטרטגיות להשקעה בגיל צעיר
הקניית ידע על השקעות בגיל צעיר יכולה לשפר את ההבנה של בני הנוער לגבי צמיחה כלכלית. השקעה אינה מיועדת רק למבוגרים; בני נוער יכולים להתחיל ללמוד על הכלים הזמינים להם, כמו קרנות נאמנות או מניות. חשוב להדגיש את היתרונות של השקעה מוקדמת, שכן הכסף יכול לגדול עם הזמן ולהביא לתשואות משמעותיות בעתיד.
יש להציג את עקרונות ההשקעה בצורה נגישה, ולסייע לבני הנוער להבין את הסיכונים וההזדמנויות הקיימים בשוק. באמצעות דוגמאות מעשיות, ניתן להמחיש כיצד השוק עובד, מהן מגמותיו ואילו גורמים משפיעים על מחירי המניות. הידע הזה יכול להפוך את בני הנוער למשקיעים פוטנציאליים עם יכולות ניהול כסף טובות יותר.
פיתוח תוכניות חינוך פיננסי בבתי ספר
בעשור האחרון, עולה המודעות לחשיבות החינוך הפיננסי בבתי הספר. תוכניות חינוך פיננסי נועדו להעניק לתלמידים ידע וכלים שיסייעו להם לנהל את כספם בצורה נבונה. המורים יכולים לשלב חינוך פיננסי כחלק מתכנית הלימודים, ולספק לתלמידים כלים מעשיים להתמודדות עם אתגרים כלכליים בחיי היומיום.
תוכניות אלו עשויות לכלול סדנאות, שיעורים אינטראקטיביים ומשחקי תפקידים, המאפשרים לתלמידים לחוות מצבים כלכליים שונים. על ידי יצירת סביבה לימודית מעשית, ניתן לעודד את התלמידים לחשוב על כסף, לתכנן את ההוצאות שלהם ולפתח הרגלים כלכליים בריאים.
הקניית ערכים של אחריות כלכלית
חינוך פיננסי אינו עוסק רק בכסף; הוא גם נוגע לערכים של אחריות ותכנון. חשוב ללמד את בני הנוער על הערך של אחריות כלכלית, כמו לדוגמה, כיצד לשמור על התחייבויות ולפעול בשקיפות עם עצמם ועם אחרים. ערכים אלו יכולים להנחות את בני הנוער בהחלטותיהם הכלכליות ולהשפיע על ההתנהלות שלהם בעתיד.
אחריות כלכלית כוללת גם את ההבנה שהחלטות פיננסיות משפיעות לא רק על הפרט אלא גם על הסביבה החברתית שסביבו. הקניית תודעה חברתית יכולה לסייע לבני הנוער להבין את ההשפעות של צריכה על הקהילה ועל הסביבה. כך, הם יכולים לפתח גישה אחראית יותר כלפי כסף ולראות אותו ככלי להשגת מטרות חיוביות.
פיתוח מיומנויות פתרון בעיות פיננסיות
כשהחיים מציגים אתגרים כלכליים, חשוב שבני הנוער יידעו כיצד להתמודד עם בעיות פיננסיות. פיתוח מיומנויות פתרון בעיות יכול לשפר את יכולתם לנהל מצבים בלתי צפויים כמו אובדן עבודה, הוצאות בלתי צפויות או חובות לא צפויים. בעזרת כלים כמו חשיבה יצירתית וניתוח סיטואציות, ניתן להנחות אותם במציאת פתרונות.
סדנאות או מפגשים קבוצתיים יכולים לשמש כזירה מצוינת לתרגול מיומנויות אלו. באמצעות התמודדות עם סיטואציות אמיתיות, מתפתחת אצל בני הנוער הבנה עמוקה יותר של ניהול כספים. בעזרת הכוונה נכונה, ניתן להפוך את בני הנוער לפתרוני בעיות מיומנים, אשר יידעו כיצד להתמודד עם אתגרים כלכליים גם בעתיד.
תוצאות חינוך פיננסי לבני נוער
חינוך פיננסי לבני נוער מביא לתוצאות חיוביות ומשמעותיות בחייהם של צעירים. כאשר בני נוער נחשפים למושגים פיננסיים בגיל צעיר, הם מפתחים הבנה טובה יותר של ניהול כספים, חיסכון והשקעות, דבר המוביל לשיפור בהתנהלות הכלכלית שלהם בעתיד. הידע הזה לא רק מסייע להם להימנע מטעויות כלכליות נפוצות, אלא גם מעניק להם את הכלים הדרושים כדי לבנות עתיד כלכלי בריא ומוצלח.
השפעת חינוך פיננסי על התנהלות כלכלית
הכנסת תוכניות חינוך פיננסי לבתי הספר משפיעה על ההתנהלות של צעירים במגוון רחב של תחומים. בני נוער הלומדים כיצד לנהל תקציב אישי, לחסוך ולהשקיע, נוטים לקבל החלטות חכמות יותר בנוגע לכסף. תהליך זה מחזק את המודעות שלהם לכל הקשור להשקעות ולתרבות הצריכה, ומכין אותם להתמודדות עם אתגרים כלכליים עתידיים.
החשיבות של תמיכה מההורים והסביבה
תמיכה מההורים והסביבה החברתית היא קריטית בהצלחה של תוכניות חינוך פיננסי. כאשר ההורים מעודדים שיחות פתוחות על ניהול כספים ומדגימים התנהלות כלכלית נבונה, בני הנוער חשים בטוחים יותר ליישם את מה שלמדו. חינוך פיננסי אינו רק משימה של בתי הספר, אלא מאמץ משולב של כל הגורמים המעורבים בחיי הצעירים.
עתיד חינוך פיננסי בישראל
עם העלייה במודעות לחשיבות החינוך הפיננסי, ישנה תקווה שהנושא יהפוך לחלק בלתי נפרד מתוכניות הלימוד בבתי הספר בישראל. השקעה בחינוך פיננסי לבני נוער לא רק תועיל להם באופן אישי, אלא גם תתרום לכלכלה הישראלית כולה על ידי יצירת דור חדש של צרכנים וחוסכים נבונים ואחראיים.