חשיבות חינוך פיננסי
במהלך השנים האחרונות, הפכה המודעות לחינוך פיננסי לבני נוער למרכיב בסיסי בחינוך הכללי. בני נוער היום מתמודדים עם אתגרים כלכליים רבים, החל מהבנת מושגי בסיס כמו חיסכון והשקעה ועד להתמודדות עם תרבות הצריכה המתקדמת. חינוך פיננסי יכול לסייע לבני נוער לפתח מיומנויות שיאפשרו להם לקבל החלטות כלכליות מושכלות בעתיד.
הנושאים המרכזיים בחינוך פיננסי
חינוך פיננסי לבני נוער כולל מספר נושאים מרכזיים. ראשית, הכרה עם מושגי יסוד כמו הכנסה, הוצאות וחיסכון. שנית, הבנת מושג ההשקעה וכיצד ניתן להשקיע בצורה נבונה. שלישית, הכוונה לפיתוח תוכנית תקציב אישית, המאפשרת ניהול נכון של כספים תוך שמירה על בטיחות כלכלית. כל אלה חיוניים להבנת המערכת הפיננסית המורכבת של היום.
כלים ומקורות ללימוד
כדי להקנות חינוך פיננסי לבני נוער, ניתן להשתמש במגוון כלים ומקורות. ספרים, קורסים און-ליין, אפליקציות לניהול כספים, וכן סדנאות בבתי ספר יכולים לשמש כאמצעים להקניית ידע פיננסי. בנוסף, חשוב לעודד שיח פתוח על נושאים כלכליים בבית, מה שיכול לתרום להבנה מעמיקה יותר של הנושא.
אתגרים בעידן המודרני
בעידן המודרני, בני נוער חשופים לגירויים כלכליים רבים, מה שמקשה עליהם לנהל את כספם בצורה אחראית. פרסומות, מדיה חברתית והשפעות חברתיות אחרות עלולות להוביל להוצאות מיותרות ולחובות. חינוך פיננסי יכול לסייע בבניית חוסן כלכלי, תוך הכוונה להתמודדות עם לחצים חברתיים ולמידה כיצד להבדיל בין רצון לצורך.
הקניית בטיחות כלכלית
בטיחות כלכלית היא מטרה מרכזית בהליך החינוך הפיננסי. על בני הנוער להבין את החשיבות של חיסכון לעתיד, הכנת תוכניות חירום והבנת הסיכונים הכרוכים בהשקעות. בנוסף, יש לעודד אותם לחשוב לטווח ארוך ולפתח אורח חיים כלכלי בריא, שמבוסס על בחירות מושכלות.
תפקיד ההורים והמחנכים
לצד הכלים הזמינים, לתפקיד ההורים והמחנכים יש חשיבות רבה בהקניית חינוך פיננסי. ההורים יכולים לשמש כדוגמה חיובית, לשתף את ילדיהם בניהול הכספים הביתיים ולדון בנושאים כלכליים באופן פתוח. מחנכים יכולים לשלב תוכן פיננסי בתוכניות הלימודים, מה שיכול להקל על בני הנוער להבין את המושגים בצורה מעשית.
אסטרטגיות לשיפור החינוך הפיננסי
כדי לשפר את החינוך הפיננסי לבני נוער, יש לפתח אסטרטגיות ממוקדות שמטרתן להנגיש את המידע בצורה ברורה ומעוררת עניין. אחת השיטות המומלצות היא שימוש במשחקים פיננסיים המאפשרים למשתתפים לחוות מצבים כלכליים שונים. המשחקים הללו יכולים להמחיש את ההשפעה של החלטות פיננסיות על החיים היומיומיים.
בנוסף, יש לבחון את האפשרות לשלב סדנאות חווייתיות בבתי ספר, אשר יכללו תרגולים מעשיים כמו ניהול תקציב, תכנון עתידי והשקעות. הסדנאות הללו יכולות לכלול גם מפגשים עם אנשי מקצוע בתחום הפיננסים שיביאו עימם ניסיון אמיתי וידע עשיר.
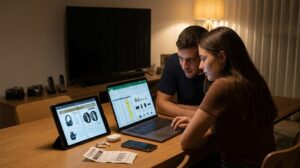
שימוש בטכנולוגיה הוא גם מרכיב מרכזי בשיפור החינוך הפיננסי. אפליקציות לניהול כספים אישיים או פלטפורמות ללימוד פיננסי באינטרנט עשויות להוות כלי נוסף שיגביר את העניין ויאפשר לבני הנוער לעקוב אחר התקדמותם וללמוד תוך כדי תנועה.
הקניית ערכים פיננסיים
חינוך פיננסי אינו עוסק רק במספרים ובמסמכים, אלא גם בהקניית ערכים. חשוב להדגיש את משמעות הכסף, החיסכון וההוצאות, וללמד את בני הנוער על התנהלות כלכלית אחראית. ערכים כמו אחריות, שקיפות ואמינות יכולים להיות המדריכים המובילים בבחירות פיננסיות עתידיות.
מורים והורים יכולים לשמש דוגמה אישית. כאשר בני הנוער רואים את המבוגרים סביבם מתנהלים בצורה אחראית עם כספים, הם נוטים לאמץ דפוסי התנהגות דומים. חשוב לדבר על הצלחות וגם על טעויות, על מנת להדגיש את החשיבות של ללמוד מהניסיון.
כמו כן, יש להדגיש את החשיבות של סולידריות כלכלית. בני נוער צריכים להבין את ההשפעה של מעשים כלכליים על הקהילה שלהם וכיצד ניתן לתמוך בעסקים מקומיים, לתרום או להשקיע בפרויקטים חברתיים.
תמיכה ממקורות חיצוניים
בכדי לחזק את החינוך הפיננסי, יש להיעזר במקורות חיצוניים כמו ארגונים לא ממשלתיים, מוסדות פיננסיים או חברות טכנולוגיה. שיתופי פעולה עם גופים אלו יכולים להניב תכנים איכותיים, משאבים וסדנאות שיגבירו את המודעות הפיננסית.
לאחרונה, מספר ארגונים בישראל החלו לפתח תוכניות חינוכיות שמיועדות לבני נוער, כולל קורסים מקוונים, ימי עיון וסדנאות פרונטליות. תכניות אלו עוסקות בנושאים מגוונים כמו השקעה בשוק ההון, תכנון פנסיוני ויצירת הכנסה פסיבית.
המעבר למודלים של למידה משולבת עם ניסיון מעשי עשוי לשדרג את חוויית הלמידה. חיבור עם אנשי מקצוע מהתחום שיכולים לשתף את הידע והניסיון שלהם יכול להוות מקור השראה לבני הנוער.
הערכת התקדמות וחידוש החומרים
בכדי להבטיח חינוך פיננסי יעיל, יש צורך בהערכה מתמדת של התקדמות התלמידים. יש לפתח כלים למדוד את רמת הידע והמיומנויות של בני הנוער, על מנת להתאים את התכנים לצרכים המשתנים. הערכה זו יכולה לכלול מבחנים, סקרים או אפילו פרויקטים קבוצתיים.
בנוסף, יש לוודא שהחומרים הנלמדים מעודכנים ורלוונטיים לשינויים בשוק ובמציאות הכלכלית. החינוך הפיננסי חייב להיות דינמי, כך שיוכל להגיב להתפתחויות כמו טכנולוגיות חדשות, שינויים רגולטוריים או מגמות כלכליות.
למידה מתמשכת היא חלק בלתי נפרד מהחינוך הפיננסי. בני הנוער צריכים להבין שההבנה הכלכלית שלהם תצטרך להתפתח לאורך זמן, ושהם צריכים להיות פתוחים ללמוד ולחקור נושאים חדשים כל הזמן.
נכסים והשקעות: הבנת הסיכונים
בני נוער צריכים להבין את ההבדל בין סוגי הנכסים השונים ואת הסיכונים הנלווים לכל אחד מהם. השקעה במניות, לדוגמה, יכולה להניב תשואות גבוהות, אך היא כרוכה גם בסיכון גבוהה להפסדים. חשוב להציג את מושגי הבסיס של שוק ההון ולדון בקונספטים כמו מניות, אגרות חוב, נדל"ן וקרנות השקעה. על ידי כך, ניתן להעניק לבני נוער כלים להבין את המסחר בשוק וכיצד ניתן לנהל תיק השקעות בצורה חכמה.
בני נוער צריכים להיות מודעים גם לסיכונים הפוטנציאליים של כל השקעה. לדוגמה, השקעה בנדל"ן יכולה להיראות כמו אפשרות בטוחה, אך היא עשויה לכלול עלויות בלתי צפויות כמו תחזוקה ותיקונים. חשוב להדגיש את הצורך בבחינת כל אפשרות השקעה לעומק, להבין את השוק המקומי ולנתח את הסיכונים וההזדמנויות המוצעות.
תקציב אישי: חשיבות הניהול הפיננסי
ניהול תקציב אישי הוא חלק בלתי נפרד מחינוך פיננסי לבני נוער. הבנת המשמעות של הכנסות והוצאות, קביעת תקציב והצבת מטרות כלכליות יכולות לשפר את הכישורים הפיננסיים של צעירים. על ידי הכנת תקציב, בני נוער לומדים כיצד לעקוב אחרי ההוצאות שלהם ולהבין את החשיבות של חיסכון.
תקציב אישי מסייע גם בהבנה של חשיבות החיסכון למטרות עתידיות, כמו רכישת רכב או מימון לימודים. בני נוער צריכים להבין שבלתי נמנע שיהיו הוצאות בלתי צפויות, ולכן חשוב לכלול בתקציב גם קרן חירום. כך הם יכולים להיות מוכנים למקרים שבהם יידרשו להוציא כסף פתאום, מבלי ליפול למלכודת חובות.
חינוך פיננסי בעידן הדיגיטלי
בעידן הנוכחי, חינוך פיננסי לבני נוער חייב לכלול גם הבנה של הכלים הדיגיטליים הזמינים. אפליקציות לניהול תקציב, פלטפורמות למסחר בשוק ההון ואתרים להשקעה הפכו לחלק מהותי מהנוף הכלכלי. חשוב להראות לבני נוער כיצד להשתמש בכלים הללו בצורה אחראית ובטוחה.
כמו כן, יש לדון בסכנות הקשורות לעולם הדיגיטלי, כמו הונאות פיננסיות ופרטי זיהוי. בני נוער צריכים ללמוד כיצד להגן על המידע האישי שלהם ולפעול בזהירות כאשר הם משתפים נתונים פיננסיים באינטרנט. הכשרה בתחום זה יכולה לסייע להם לפתח יכולות ניהול פיננסי טובות יותר, תוך שמירה על בטיחותם האישית.
אתיקה וכלכלה: ערכים פיננסיים
חינוך פיננסי אינו עוסק רק במספרים ובנתונים, אלא גם בערכים ובאתיקה. יש להציג לבני נוער את החשיבות של קבלת החלטות כלכליות בצורה מוסרית ואחראית. לדוגמה, השקעה בחברות שעוסקות בעסקים ברי קיימא או בתוצרת מקומית יכולה להיות לא רק רווחית אלא גם תורמת לקהילה.
כמו כן, יש לדון בנושאים כמו צרכנות אחראית והשפעת הקניות על הסביבה. בני נוער צריכים להבין את הכוח שיש להם כצרכנים וללמוד כיצד לקבל החלטות חכמות שיכולות להשפיע על עולמם הכלכלי והחברתי. חינוך לערכים פיננסיים יכול להנחיל להם מידה של אחריות ובגרות, הכרחית להתנהלותם בעתיד.
יצירת תרבות של מודעות פיננסית
חינוך פיננסי לבני נוער אינו מתמצה אך ורק בהבנה בסיסית של מושגים כלכליים. יש ליצור תרבות של מודעות פיננסית, שבה הנוער לומד להבין את השפעות ההחלטות הכלכליות על חייהם. זה כולל הכרת הסיכונים הכרוכים בניהול כספים, הבחנה בין צרכים ורצונות, ופיתוח יכולת לתכנן לטווח ארוך. חינוך זה מחייב גישה הוליסטית, שבה כל פרט בחינוך הפיננסי מתייחס לשילוב בין ידע, כישורים וערכים.
בניית מערכת תמיכה רחבה
מערכת תמיכה המורכבת מהורים, מורים, ומומחים כלכליים יכולה להוות בסיס חזק להצלחה בתחום החינוך הפיננסי. שיתוף פעולה בין כל הגורמים הללו יאפשר לנוער לקבל מידע עדכני, כלים מעשיים ותמיכה רגשית. חשוב לעודד דיונים פתוחים על נושאים פיננסיים בבית הספר ובבית, כך שהנוער ירגיש בנוח לשאול שאלות ולבקש עזרה. תמיכה זו יכולה להפחית חרדה כלכלית ולהגביר את הביטחון העצמי בניהול הכספים.
חדשנות והסתגלות לעידן המודרני
בעידן הדיגיטלי, חינוך פיננסי לבני נוער חייב להיות גמיש ומותאם לשינויים המהירים. שימוש בטכנולוגיות חדשות, כמו אפליקציות לניהול תקציב או פלטפורמות ללימוד מקוון, יכול להנגיש את המידע ולהפוך אותו למעניין יותר. יש לעודד את בני הנוער להסתגל לשינויים אלו ולפתח חשיבה ביקורתית כלפי מקורות המידע שהם פוגשים. כך, ניתן להבטיח שהם יהיו מוכנים להתמודד עם האתגרים הכלכליים של המאה ה-21.