מהו חינוך פיננסי?
חינוך פיננסי מתייחס לתהליך של רכישת ידע וכלים נדרשים לניהול תקציב אישי, השקעות ופנסיה. עבור בני נוער, החינוך הזה הוא קריטי, שכן הוא מאפשר להם לפתח מיומנויות ניהול כספים שימשיכו ללוות אותם גם בבגרותם. בעידן שבו כלים פיננסיים זמינים יותר מתמיד, חשוב להבין את הבסיס.
הבנת התקציב האישי
תקציב אישי הוא תכנון מפורט של הכנסות והוצאות. תהליך ההכנה כולל זיהוי מקורות הכנסה, כמו דמי כיס או עבודה חלקית, והוצאות קבועות ומשתנות, כגון הוצאות על מזון, בילויים ותחבורה. בעזרת תכנון נכון, בני הנוער יכולים ללמוד לחיות במסגרת התקציב שלהם, ולמנוע חובות מיותרים.
שלבים בהערכת תקציב בסיסי
הערכת תקציב בסיסי מתחילה בהבנה של הכנסות והוצאות. השלב הראשון הוא לרשום את כל המקורות הכנסה, ולאחר מכן לתעד את ההוצאות החודשיות. חשוב להפריד בין הוצאות הכרחיות, כגון מזון ודירה, לבין הוצאות לא הכרחיות, כמו בילויים וקניות.
כלים לניהול תקציב
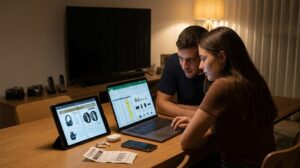
ישנם מספר כלים וטכנולוגיות זמינות שיכולות לסייע בניהול תקציב אישי. אפליקציות פיננסיות יכולות לעזור לעקוב אחרי הוצאות ולהציע תובנות לגבי התנהלות כספית. בנוסף, שימוש בגיליונות אלקטרוניים יכול להעניק תמונה ברורה של המצב הכספי. בני נוער יכולים לבחור את הכלים המתאימים להם לפי הצורך.
חשיבות החינוך הפיננסי
חינוך פיננסי לבני נוער אינו רק על ניהול כספים; הוא גם מפתח מיומנויות חשובות כמו קבלת החלטות, אחריות עצמית ודיסציפלינה. כאשר בני נוער מבינים את ההשפעה של הוצאותיהם על עתידם הכלכלי, הם יכולים לבצע בחירות מושכלות יותר. השקעה בלימוד חינוך פיננסי היא השקעה בעתיד.
סיכום תהליך הלמידה
למידה על תקציב אישי והבנה של חינוך פיננסי לבני נוער יכולה להתרחש בבית הספר, בבית או באמצעות סדנאות. חשוב לעודד בני נוער לשאול שאלות, לדון במושגים פיננסיים עם משפחה וחברים, ולחפש מידע נוסף במקורות מהימנים. תהליך זה יכין אותם לעתיד כלכלי בריא.
טכניקות לשיפור הכנת התקציב
כדי להצליח בהכנת תקציב אישי, חשוב להקצות זמן לפיתוח טכניקות שיאפשרו לבני הנוער להבין את החשיבות של ניהול כספי נכון. טכניקות אלו כוללות שימוש בכלים דיגיטליים כמו אפליקציות ניהול תקציב, המציעות מעקב אחר הוצאות והכנסות בצורה נוחה ופשוטה. אפליקציות אלו מאפשרות לייצר תובנות לגבי ההוצאות החודשיות, מה שמסייע לקבוע אילו תחומים יש לחסוך בהם.
נוסף על כך, ניתן להשתמש בטכניקות כמו "שיטת המעטפות", שבה כל קטגוריית הוצאה מקבלת מעטפה נפרדת עם התקציב המיועד לה. כך, בני הנוער יכולים לראות בצורה מוחשית כמה כסף נותר להם להוציא בכל תחום, דבר שמסייע להימנע מהוצאות מיותרות.
מעבר לכך, חשוב להדגיש את היתרון שבקביעת מטרות פיננסיות ברורות. מטרות אלו עשויות לכלול חיסכון לרכישת פריט מסוים, טיול או השקעה בלימודים. קביעת מטרות מסייעת בשימור המוטיבציה ובניית תוכנית פעולה מסודרת, שמביאה לתוצאות חיוביות בתחום הפיננסי.
הכנסת ערכים פיננסיים לחינוך היומיומי
חינוך פיננסי לא צריך להיעצר בהכנת תקציב בלבד. יש לשלב ערכים פיננסיים בחיי היום-יום של בני הנוער. לדוגמה, חשוב להדגיש את משמעות ההשקעה, החיסכון וההבנה של מושגי ריבית. מדובר בערכים שיכולים להשפיע על ההחלטות הכלכליות לאורך החיים.
כמו כן, בני הנוער יכולים להיתרם מהבנת המושגים של קניה נבונה והשוואת מחירים. כאשר הם רוכשים מוצרים, כדאי לעודד אותם לבדוק מחירים שונים ולבצע השוואות, מה שיכול לחסוך כסף רב בעתיד. ערכים אלו חשובים לא רק לצורך ניהול תקציב אלא גם לפיתוח חשיבה ביקורתית והבנה של השוק.
השתתפות בפעילויות כגון שוקי יד שנייה או יזמויות קטנות, כמו מכירת מוצרים לא בשימוש, יכולה להקנות ניסיון מעשי. כך, בני הנוער לומדים לא רק על ניהול תקציב אלא גם על יזמות ויצירתיות כלכלית.
הכנה לכלכלה העתידית
חינוך פיננסי לבני נוער אינו מוגבל רק למושגים בסיסיים; הוא גם מספק להם כלים להסתכל קדימה. עם התפתחות הכלכלה הגלובלית וההתקדמות הטכנולוגית, חשוב להבין גם את השפעתם של שוקי ההון, מטבעות דיגיטליים, והשקעות בזמן. הכנה זו חשובה במיוחד בעידן שבו המידע זמין בקלות, ונדרשת יכולת לנתח ולהבין את ההשלכות הכלכליות של החלטות שונות.
ניתן לשלב שיעורים על כיצד להשקיע בצורה חכמה, תוך דגש על הסיכונים והסיכויים. בני הנוער יכולים ללמוד על כלי השקעה שונים, כמו מניות, אג"ח, וקופות גמל, והיתרונות והחסרונות של כל אחד מהם. הכנה זו יכולה להוות בסיס טוב להחלטות כלכליות בעתיד.
בנוסף, כדאי לעודד שיח פתוח על כסף עם בני המשפחה והחברים. שיח כזה יכול לסייע להפיג חששות ולהגביר את הביטחון העצמי של בני הנוער כאשר הם מתמודדים עם החלטות פיננסיות משמעותיות.
פיתוח רגשות כלפי כסף
בני נוער רבים נתקלים ברגשות מעורבים כלפי כסף. יש המרגישים לחץ או חרדה כאשר מדובר בניהול כספים, בעוד אחרים עשויים לפתח תחושת חופש או שליטה. לימוד החינוך הפיננסי צריך לכלול התייחסות לרגשות אלו, ולעזור לבני הנוער להבין את הקשר בין כסף לרגשות.
כחלק מתהליך החינוך, ניתן לשלב תרגולים שמסייעים בהבנת הקשר בין הכסף לתחושות של בני הנוער. לדוגמה, ניתן לבקש מהם לכתוב על חוויות חיוביות או שליליות שהיו להם עם כסף, מה שיכול להוביל להבנה מעמיקה יותר של הרגשות שהם חווים.
בנוסף, כדאי לעודד את בני הנוער לפתח גישה חיובית כלפי ניהול כספים, ולהבין כי ניהול נכון יכול לסייע להם להשיג מטרות ולחיות חיים מספקים יותר. התמקדות בהיבטים החיוביים של ניהול כספים יכולה לשנות את הדרך בה בני הנוער מתייחסים לכסף וליצור בסיס טוב לעתידם הכלכלי.
הבנת ההוצאות השוטפות
הבנת ההוצאות השוטפות מהווה חלק מרכזי בתהליך החינוך הפיננסי לבני נוער. הוצאות אלו כוללות את כל ההוצאות החודשיות הקבועות, כמו שכירות, חשמל, מים, מזון, תחבורה וביטוח. כדי לערוך תקציב מדויק, יש להבין את השפעת ההוצאות השוטפות על התקציב הכולל. בני נוער צריכים להכיר את ההוצאות הללו ולדעת כיצד הן משפיעות על חייהם היומיומיים.
חשוב להדגיש כי הוצאות שוטפות יכולות להשתנות בין בני נוער שונים, תלוי בסגנון החיים ובצרכים האישיים. לדוגמה, בני נוער שעובדים עשויים להוציא יותר על בילויים, בעוד אחרים עשויים לשים דגש על חיסכון. הכנת רשימה של כל ההוצאות השוטפות תסייע להם להבין את המצב הפיננסי הנוכחי ולתכנן את העתיד.
חשיבות החיסכון וההשקעה
חיסכון וההשקעה הם מרכיבים חיוניים בכל תוכנית תקציבית. בני נוער צריכים ללמוד את החשיבות של חיסכון, אפילו אם מדובר בסכומים קטנים. חיסכון עלול להיראות לא משמעותי בהתחלה, אך לאורך זמן, הסכומים מצטברים ויכולים לשמש למטרות שונות, כמו טיולים, רכישת מכשירים או חינוך גבוה.
בנוסף, השקעה היא כלי נוסף שיכול לסייע לבני נוער לבנות עתיד פיננסי יציב. הבנת מושגים בסיסיים כמו מניות, אגרות חוב וקרנות נאמנות יכולה לשפר את הידע הפיננסי שלהם. השקעה מוקדמת, אפילו בסכומים קטנים, יכולה להניב תשואות משמעותיות בעתיד, ולכן חשוב להדגיש את היתרונות של השקעה לטווח ארוך.
ניהול חובות ואשראי
ניהול חובות ואשראי הוא מרכיב קרדינלי בחינוך פיננסי לבני נוער. בני נוער צריכים להבין את ההשלכות של לקיחת הלוואות או שימוש בכרטיסי אשראי, ולדעת כיצד לנהל את החובות שלהם בצורה נכונה. חובות יכולים להצטבר במהירות, ולכן חיוני לדעת איך להימנע מהן או לנהל אותן בצורה חכמה.
בני נוער צריכים להיות מודעים לתנאים ולתשלומים הנלווים להלוואות ואשראי, ולדעת כיצד לחשב ריביות. הבנת התחייבויות כספיות והיכולת לשלם אותן בזמן יכולות להשפיע על דירוג האשראי בעתיד, דבר שיכול להשפיע על יכולת קבלת הלוואות או משכנתאות.
הכנה למצב חירום כלכלי
מצב חירום כלכלי עלול להתרחש בכל עת, ולכן הכנה מראש היא חיונית. בני נוער צריכים ללמוד על החשיבות של גיבוי פיננסי, לדוגמה, חיסכון מיוחד למקרי חירום. סכום כסף זמין במקרה של בעיות בלתי צפויות יכול להוות שקט נפשי ולמנוע מצבים קשים בעתיד.
מלבד חיסכון, כדאי לבני נוער להבין כיצד לפעול במצבים של חירום כלכלי. הכנה מראש יכולה לכלול תכנון תקציבי נוסף, חיפוש מקורות הכנסה נוספים או ניהול הוצאות בצורה קפדנית. היכולת להתמודד עם מצבים לא צפויים היא חלק חשוב מהחינוך הפיננסי והכנה לחיים הבוגרים.
פיתוח מיומנויות קנייה נבונה
אחת המיומנויות החשובות בחינוך פיננסי היא פיתוח יכולות קנייה נבונה. בני נוער צריכים ללמוד כיצד לבצע קניות חכמות, בין אם מדובר במזון, בגדים או טכנולוגיה. השוואת מחירים, הבנת מבצעים והכרת המותגים השונים הם כלים חיוניים לתכנון תקציב נכון.
בנוסף, חשוב ללמד את בני הנוער על הצורך להבחין בין צרכים לבין רצונות. יכולת זו תעזור להם לבחור מה לקנות ומה ניתן לדחות לעתיד. קניות נבונות לא רק חוסכות כסף, אלא גם מסייעות בפיתוח אחריות פיננסית ובידיעה כיצד לנהל את התקציב בצורה חכמה.
הכנסת חינוך פיננסי לחיי היומיום
חינוך פיננסי לבני נוער לא מתבטא רק בהבנה של מושגים בסיסיים, אלא גם בהטמעת עקרונות פיננסיים בחיי היומיום. כאשר בני נוער לומדים איך לנהל תקציב, הם רכשים מיומנויות שמלוות אותם לאורך חייהם. עליהם להבין את חשיבות התקציב האישי, להעריך נכסים והוצאות, ולראות את התמונה הכללית של מצבם הכלכלי.
יישום תובנות פיננסיות בהווה ובעתיד
תהליך החינוך הפיננסי מאפשר לבני נוער לפתח תובנות שיכולות להשפיע על חייהם בעתיד. הבנת התקציב והערכתו מסייעת להם לקבל החלטות נבונות יותר בכל הנוגע להשקעות, חיסכון וניהול חובות. הכרת הכלים לניהול תקציב, כמו אפליקציות לניהול כספים או טכניקות מסורתיות, מחזקת את הביטחון העצמי ומכינה אותם לאתגרים כלכליים שיתקלו בהם בעתיד.
הקניית ערכים פיננסיים חיוניים
חינוך פיננסי לבני נוער מחייב הקניית ערכים פיננסיים חיוניים, כמו חיסכון, אחריות וניהול סיכונים. ערכים אלו חשובים לא רק בהקשר של כסף, אלא גם כחלק מהתפתחותם כאנשים בוגרים ומאוזנים. כאשר בני נוער מבינים את הערך של כסף ואת משמעות ההשקעה בו, הם מפתחים גישה אחראית יותר כלפי כספים לאורך כל חייהם.
תמיכה מההורים והקהילה
תמיכה מההורים ומהקהילה היא קריטית בתהליך החינוך הפיננסי. שיח פתוח על נושאים פיננסיים בבית יכול להניע בני נוער ללמוד ולהתעניין בכלכלה. כמו כן, ייזום סדנאות או מפגשים בקהילה יכול להעניק להם כלים מעשיים נוספים. האינטראקציה עם מבוגרים בעלי ידע פיננסי יכולה להוות מקור השראה ולחזק את המודעות הפיננסית.